
Compte comptable et plan comptable, comment s’y retrouver
 Elisabeth
•
16 octobre 2026
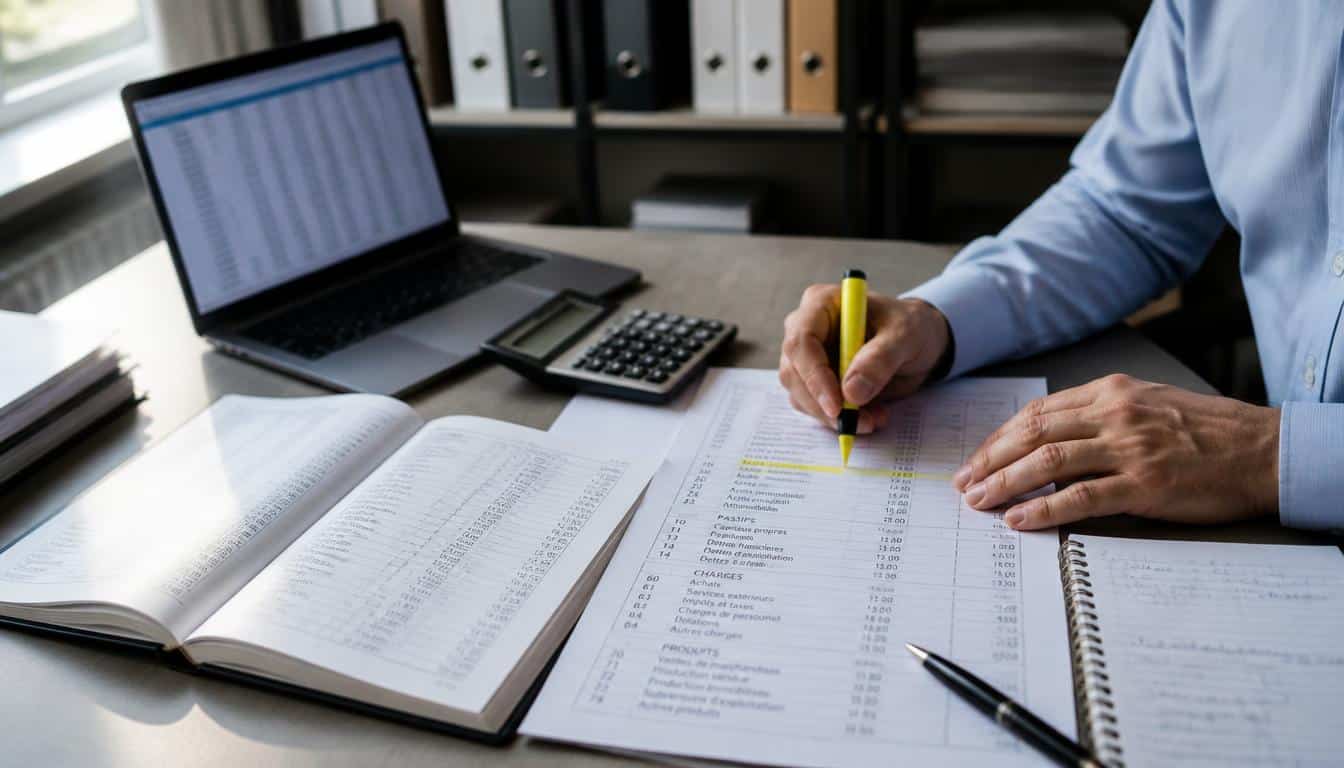
Un bon classement des comptes représente la base d’une comptabilité lisible, rapide à vérifier et simple à exploiter au quotidien. Quand chaque ligne trouve sa place, vous gagnez du temps, vous évitez les erreurs de lecture et vous comprenez mieux ce qui alimente le bilan et le résultat. Le compte plan comptable constitue alors un repère pratique pour organiser les écritures, suivre le passif et retrouver une information sans hésiter.
Ce guide vous aide à comprendre la logique d’ensemble, puis à avancer pas à pas vers les classes, les numéros de comptes et leur usage concret. Si vous débutez, vous verrez qu’un compte plan comptable n’est pas seulement une liste : c’est une méthode pour classer, lire et contrôler les opérations avec plus de clarté.
Le classement des comptes repose sur des repères précis pour lire et enregistrer les opérations comptables.
- Un compte comptable rassemble les mouvements d’une même nature, comme une facture, un encaissement ou un achat.
- Le débit et le crédit ne se lisent pas pareil selon la nature du compte, d’où l’importance du libellé et du numéro.
- Le plan comptable général organise les comptes, harmonise les libellés et sert de base commune en France.
- Les classes 1 à 5 structurent le bilan, tandis que les classes 6 et 7 alimentent le résultat.
- Les comptes les plus fréquents concernent les clients, fournisseurs, TVA, personnel, trésorerie, charges et produits.
Qu’est-ce qu’un compte comptable et à quoi sert-il ?
Un compte comptable est un repère de classement qui permet de suivre une opération précise dans la comptabilité. Sa définition est simple : il rassemble les mouvements liés à une même nature, comme une facture, un encaissement ou un achat. Dans un ensemble comptable, chaque compte aide à retrouver une information, à vérifier un solde et à préparer une recherche plus rapide dans les écritures.
Pour bien l’utiliser, retenez son rôle comptable au quotidien :
- suivre une opération comptable sans la mélanger aux autres ;
- enregistrer les mouvements au débit ou au crédit ;
- repérer le numéro comptable associé à chaque libellé ;
- faciliter l’information comptable pour le contrôle interne ;
- structurer la lecture générale des comptes.
Dans la pratique, un compte comptable fonctionne comme une fiche de suivi. Si vous achetez du matériel, le compte lié à cette dépense se débite souvent, tandis qu’un paiement peut créditer la trésorerie. Par exemple, une facture de 240 € TTC payée par virement se lit en deux temps : une charge comptable d’un côté, une sortie de banque de l’autre. Cette logique comptable rend la lecture plus sûre.
Comment lire un compte sans se tromper
Pour lire un compte sans se tromper, commencez par le sens de l’écriture comptable. Le débit enregistre ce qui entre dans certains comptes et le crédit ce qui en sort, mais le sens varie selon la nature du compte. Une lecture comptable correcte repose donc sur le libellé, le numéro et le mouvement associé. Si vous voyez une ligne “fournisseur”, vous savez qu’elle concerne un tiers et non une charge directe.
Pourquoi le numéro du compte est essentiel
Le numéro du compte sert à classer l’information comptable de manière stable. Il indique la famille du compte, son rang et souvent sa sous-catégorie. Grâce à ce numéro, la recherche devient plus rapide et la vérification plus fiable. Dans un logiciel, ce repère évite les doublons et aide à garder une logique comptable cohérente, même quand les écritures se multiplient.
À retenir : un compte comptable sert à classer, lire et contrôler une opération. Plus le classement est clair, plus la comptabilité devient simple à exploiter.
Le plan comptable général, base commune de l’entreprise
Le plan comptable général fixe une base commune pour la comptabilité de l’entreprise. Ce cadre général organise les comptes, harmonise les libellés et facilite la lecture des états financiers. En France, il s’inscrit dans un droit comptable précis, ce qui permet à chaque entreprise de parler le même langage lorsqu’elle enregistre ses opérations. En complément, découvrez plan comptable pdf télécharger.
Le PCG remplit quatre fonctions majeures :
- structurer la comptabilité de l’entreprise avec des règles lisibles ;
- standardiser les comptes pour comparer les données ;
- sécuriser la conformité comptable dans les écritures ;
- servir de ressource pratique pour le service comptable.
Dans une petite entreprise, ce plan reste utile même si le volume d’opérations est limité. Il aide à ranger les achats, les ventes et la trésorerie dans une logique commune. Vous gagnez ainsi en organisation et vous réduisez les confusions entre comptes proches. Le titre du PCG n’est pas seulement réglementaire : il donne un cadre général qui simplifie la comptabilité au quotidien.
Pourquoi le PCG reste la référence
Le PCG reste la référence parce qu’il offre un cadre général stable et compréhensible. Une entreprise peut adapter son niveau de détail, mais elle garde la même architecture de base. Cette cohérence facilite les contrôles, la préparation du bilan et le dialogue avec un expert-comptable. Pour savoir où ranger une opération, le plan devient un guide fiable, surtout quand les écritures se répètent. Vous pourriez également être intéressé par pcg 2025 en ligne.
Ce que l’entreprise gagne à suivre ce cadre
Une entreprise qui suit ce cadre gagne du temps et limite les erreurs de classement. La comptabilité devient plus lisible pour la gestion, les vérifications internes et les échanges avec les tiers. Le plan général sert aussi de repère commun quand plusieurs personnes saisissent les écritures. Dans la pratique, il réduit les hésitations et rend chaque compte plus facile à retrouver.
Comment les classes de comptes organisent-elles la comptabilité ?
Les classes de comptes organisent la comptabilité en grandes familles cohérentes. Chaque classe rassemble des comptes de même nature pour classer les écritures sans confusion. Cette nomenclature aide à comprendre le bilan, le résultat et les mouvements de trésorerie. Quand vous cherchez un compte, la classe donne d’abord la direction générale, puis le sous-compte précise l’opération.
| Classe | Contenu principal |
|---|---|
| 1 | Capitaux et passif |
| 2 | Immobilisation |
| 3 | Stocks |
| 4 | Tiers |
| 5 | Trésorerie |
| 6 | Charge |
| 7 | Produit |
| 8-9 | Comptes spéciaux et analytique |
La logique de classement repose sur huit repères clairs :
- la classe 1 regroupe les capitaux et une partie du passif ;
- la classe 2 concerne l’immobilisation durable ;
- la classe 3 suit les stocks ;
- la classe 4 sert aux tiers ;
- la classe 5 gère la trésorerie ;
- la classe 6 rassemble les charges ;
- la classe 7 regroupe les produits ;
- les classes 8 et 9 couvrent des usages spécifiques.
Dans le bilan, les classes 1 à 5 structurent les éléments patrimoniaux, tandis que les classes 6 et 7 alimentent le résultat. Si vous repérez un compte 218, vous savez déjà qu’il appartient à la classe 2 et concerne une immobilisation. Ce réflexe de lecture fait gagner un temps précieux.
De la classe 1 à la classe 7 : la logique de lecture
La classe 1 parle des ressources stables, la classe 2 des biens durables, puis la classe 3 des stocks. La classe 4 suit les relations avec les tiers, la classe 5 la banque et la caisse, la classe 6 les charges et la classe 7 les produits. Cette lecture progressive permet de comprendre la structure comptable sans mémoriser tout le détail d’un coup.
Comment retrouver rapidement un compte dans une classe
Pour retrouver rapidement un compte dans une classe, partez du premier chiffre du numéro. Ensuite, regardez le libellé pour affiner le sens. Un logiciel comptable ou un mémo papier devient alors plus facile à utiliser. Cette méthode évite de confondre un compte de bilan avec un compte de résultat et vous aide à garder une lecture propre des écritures.
Quels comptes retrouve-t-on le plus souvent au quotidien ?
Les comptes les plus utilisés au quotidien concernent surtout les tiers, la charge, le produit et la trésorerie. Dans la gestion courante, vous croisez souvent un compte fournisseur, un compte client, la TVA, les cotisations et les comptes de personnel. Le numéro du compte permet de savoir immédiatement à quelle famille il appartient et comment l’utiliser dans l’écriture.
Voici les familles de comptes que l’on retrouve le plus souvent :
- les comptes clients pour suivre les créances ;
- les comptes fournisseurs pour suivre les dettes ;
- les comptes de TVA et de taxe ;
- les comptes de personnel et de cotisation ;
- les comptes de trésorerie ;
- les comptes de charge et de produit.
Un cas simple aide à comprendre la gestion quotidienne : une facture de service payée 120 € HT se traduit par une charge, une taxe récupérable si elle existe, puis un mouvement de banque. Le compte de tiers permet de suivre ce qui reste dû, tandis que le compte de trésorerie montre le paiement. Cette mécanique est très utile pour garder une vue claire sur chaque opération.
Les comptes de tiers dans la vie courante
Les comptes de tiers servent à suivre les relations avec un fournisseur, un client ou le personnel. Ils enregistrent ce que l’entreprise doit ou ce qu’on lui doit. Ce sont des comptes très pratiques, car ils donnent une vision immédiate des dettes et des créances. En comptabilité, ils jouent un rôle central dans la gestion des règlements et des relances.
Les comptes de charges et de produits les plus utiles
Les comptes de charge suivent les achats, les frais et les cotisations, tandis que les comptes de produit enregistrent les ventes et les revenus. Dans une petite structure, ces comptes suffisent souvent à lire l’activité du mois. Ils donnent une image simple du résultat et aident à comprendre si l’activité couvre les dépenses. Pour beaucoup d’entreprises, ce duo reste le plus consulté.
Les écritures changent selon les opérations
Les écritures changent selon la nature de l’opération, car chaque mouvement ne touche pas les mêmes comptes. Une écriture comptable d’achat ne se traite pas comme une écriture de vente, d’investissement ou de paiement. Le débit, le crédit, la charge et le produit réagissent différemment selon le contexte, ce qui explique l’importance du classement.
Les mécanismes essentiels à garder en tête sont les suivants :
- un achat crée souvent une charge et une dette ;
- une vente crée un produit et parfois une créance ;
- un investissement touche une immobilisation ;
- un paiement modifie la trésorerie ;
- une provision anticipe un risque ou une baisse de valeur.
Imaginez un achat de matériel à 1 200 € réglé plus tard. L’écriture débite l’immobilisation, crédite le fournisseur, puis le paiement inverse la dette et diminue la banque. Si la valeur du bien baisse, une dépréciation peut apparaître ; si le risque devient probable, une dotation à provision peut suivre. La reprise intervient ensuite si la situation s’améliore. Dans le bilan, le passif et les actifs se lisent alors plus clairement.
Immobilisations, provisions et dépréciations
Les immobilisations concernent les biens durables, comme un ordinateur ou un véhicule. Les provisions servent à anticiper une charge ou une perte probable, alors que les dépréciations constatent une baisse de valeur. Une dotation alimente souvent le compte de résultat, puis une reprise peut venir corriger la situation. Ces mécanismes montrent que la comptabilité ne se contente pas d’enregistrer le passé : elle anticipe aussi.
Ce que montre une écriture dans le bilan
Une écriture montre comment une opération modifie le bilan, le passif ou les ressources de l’entreprise. Elle révèle si un actif augmente, si une dette se crée ou si une charge pèse sur le résultat financier. En lisant le débit et le crédit ensemble, vous comprenez mieux l’effet réel de l’opération sur la structure comptable.
Comment s’en servir comme guide pratique au quotidien ?
Ce guide devient utile dès que vous devez retrouver un compte, vérifier une mise à jour ou expliquer une règle à votre équipe. Un article bien structuré sert de ressource rapide, surtout quand une réforme change un libellé ou précise une classe. En 2026, la mise à jour d’un contenu comptable reste essentielle pour éviter les erreurs de version et garder une information fiable.
Pour un usage pratique, retenez ces points :
- consulter le bon article avant de saisir une écriture ;
- vérifier la mise à jour du contenu et de la réforme ;
- garder une ressource à jour pour les nouveaux arrivants ;
- partager le guide dans l’entreprise pour harmoniser les pratiques.
Si vous cherchez un compte précis, partez du numéro, puis du libellé, puis de la classe. Cette méthode évite de perdre du temps dans la recherche. Pour savoir si une version est encore valable, contrôlez la date de mise à jour et la réforme associée. Une ressource claire permet aussi d’accompagner une nouvelle recrue sans multiplier les explications. Le contenu comptable gagne alors en autonomie et en fiabilité.
Vérifier une version à jour avant de l’utiliser
Vérifier une version à jour avant de l’utiliser évite de travailler avec un article devenu obsolète. En comptabilité, une réforme peut modifier un libellé, une classe ou une règle de lecture. Avant toute mise en pratique, contrôlez la date, l’intitulé et la source d’information. Cette vérification rapide protège votre organisation et sécurise vos écritures.
Comment partager ce guide dans l’entreprise
Partager ce guide dans l’entreprise permet d’aligner la même lecture du plan comptable entre plusieurs personnes. Vous pouvez l’utiliser comme support interne, le transmettre à l’équipe comptable ou le joindre à un dossier d’accueil. Plus le contenu est accessible, plus chacun sait où chercher et comment appliquer la bonne règle. C’est souvent ce qui fait gagner le plus de temps au quotidien. Pour approfondir ce sujet, consultez notre guide sur plan comptable simplifié.
FAQ – Questions fréquentes sur le plan et les comptes
À quoi sert un compte dans la comptabilité ?
Un compte comptable sert à classer une opération, à suivre son mouvement et à retrouver facilement une information. Il aide l’entreprise à lire le bilan, le résultat et les écritures courantes.
Quelle est la différence entre une classe et un compte ?
Une classe comptable regroupe plusieurs comptes selon leur nature, tandis qu’un compte précise l’opération exacte. La classe donne la famille générale, le compte donne le détail utile à la saisie.
Comment savoir dans quelle classe ranger une opération ?
Pour savoir dans quelle classe ranger une opération, regardez d’abord sa nature : immobilisation, tiers, trésorerie, charge ou produit. Le numéro et le libellé aident ensuite à confirmer le bon classement comptable.
Le plan comptable change-t-il souvent ?
Le plan comptable général évolue par ajustements, pas en permanence. Il faut donc vérifier une version à jour avant d’utiliser un compte, surtout si une réforme a modifié un libellé ou une règle.
Pourquoi le bilan est-il lié aux comptes ?
Le bilan est lié aux comptes parce qu’il rassemble les éléments patrimoniaux enregistrés dans la comptabilité. Les comptes de capitaux, d’immobilisation, de tiers et de trésorerie construisent cette lecture du passif et de l’actif.
Faut-il utiliser tous les comptes dans une petite entreprise ?
Non, une petite entreprise n’utilise pas forcément tous les comptes. L’essentiel est de retenir les comptes utiles à l’activité, puis d’élargir si la gestion ou la recherche d’information l’exige.
Où trouver une ressource fiable et à jour ?
Une ressource fiable et à jour se trouve dans les textes officiels, les documents comptables de référence et les versions récentes du plan comptable. Pour une recherche précise, vérifiez toujours la date et la source avant d’utiliser l’information.
Comment partager ce guide avec une équipe ?
Vous pouvez partager ce guide en interne comme support de formation, en l’intégrant à un dossier commun ou à un espace documentaire. Cela aide l’équipe à utiliser la même lecture comptable et à garder des pratiques cohérentes.

Vous aimerez aussi
 Conformité

 Conformité
 Conformité
 Conformité