
TVA des travaux agricoles : taux, facture et règles
 Elisabeth
•
16 septembre 2026
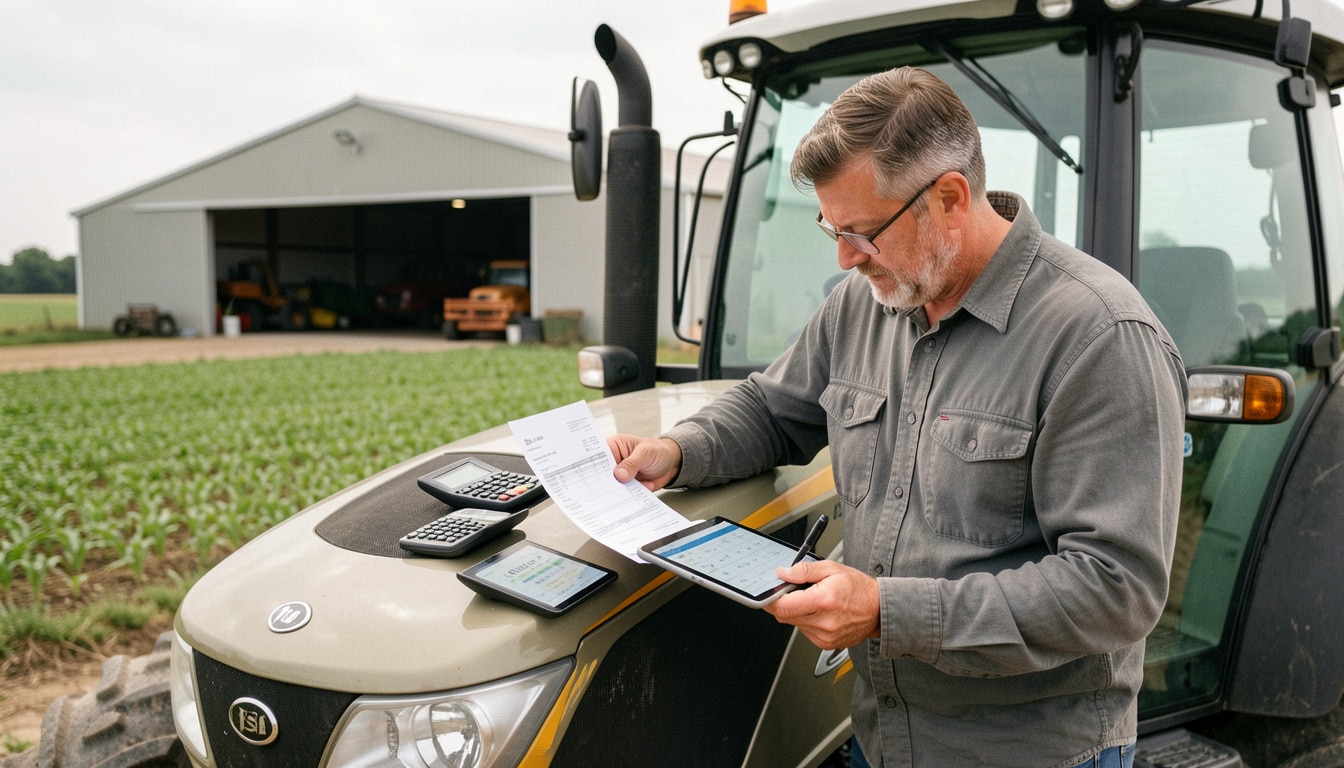
Dans une ferme, une facture peut vite devenir un casse-tête dès que le taux change selon la nature de l’opération, du produit ou du client. Entre les travaux réalisés dans les champs, les ventes et les services externalisés, l’erreur arrive plus vite qu’on ne le croit. La TVA des travaux agricoles représente alors un point de repère essentiel pour éviter les mauvaises facturations, sécuriser la déclaration et garder une gestion claire, surtout quand plusieurs taux cohabitent sur une même exploitation.
Ce guide vous aide à comprendre simplement les règles, à repérer le bon taux et à vérifier les mentions utiles sur la facture. Vous voyez aussi comment distinguer une prestation, un travail à façon ou une vente, afin de simplifier vos choix au quotidien et d’éviter les corrections coûteuses en fin d’exercice.
Comprendre les bases de la TVA agricole
La TVA agricole fonctionne comme un circuit entre TVA collectée et TVA déductible, avec une logique simple à retenir : vous encaissez de la TVA sur vos ventes, puis vous récupérez celle payée sur vos achats selon le régime applicable. Dans une exploitation agricole, le taux dépend du produit, de la prestation et du cadre de facturation. Un comptable voit souvent que la confusion vient d’un mauvais classement entre produit brut, produit transformé et service. Pour simplifier, il faut toujours vérifier le taux avant l’application sur la facture.
Le régime agricole demande aussi une gestion rigoureuse de la déclaration, car une erreur de taux peut modifier le montant à reverser ou à récupérer. La règle de base reste la même : identifier si l’opération relève d’une vente, d’une prestation ou d’un produit soumis à un taux normal. Pour simplifier, gardez en tête que la TVA agricole se lit d’abord par nature d’opération, puis par logique fiscale.
Le fonctionnement de la TVA collectée et déductible
La TVA collectée correspond à la taxe facturée à votre client, tandis que la TVA déductible est celle payée sur vos achats professionnels. Dans le secteur agricole, cette mécanique s’applique à chaque produit ou prestation, avec un taux qui varie selon l’opération. Un exploitant qui vend du blé, du lait ou une prestation de moisson ne traite pas toujours la TVA de la même façon. Le régime agricole impose donc une gestion précise, car une mauvaise déclaration peut fausser le solde à payer ou à récupérer.
- La TVA collectée figure sur les ventes et les prestations facturées.
- La TVA déductible concerne les achats liés à l’activité agricole.
- Le taux appliqué dépend du produit ou du service vendu.
- La déclaration doit reprendre les montants exacts de chaque opération.
- Une bonne gestion comptable permet de simplifier les contrôles.
Voici la différence essentielle : la TVA collectée augmente ce que vous devez reverser, alors que la TVA déductible réduit ce montant. Dans un régime agricole, cette distinction simplifie la lecture des comptes et évite les écarts de fin de période. On retrouve souvent le même taux sur un produit brut, puis un autre sur une prestation de transformation. C’est pourquoi la gestion doit rester méthodique, surtout quand plusieurs lignes apparaissent sur une même facture.
- La TVA collectée est encaissée auprès du client.
- La TVA déductible est récupérée sur les dépenses professionnelles.
- Le taux peut changer selon la nature du produit.
- La déclaration doit isoler chaque base taxable.
Les taux à connaître avant de facturer
Avant de facturer, il faut connaître les grands taux et leur logique d’application en agriculture. Le taux normal sert aux opérations qui ne relèvent pas d’un dispositif particulier, tandis qu’un taux réduit peut s’appliquer à certains produits ou services agricoles. Le bon réflexe consiste à vérifier si le produit est brut, transformé ou lié à une prestation. Cette vérification simplifie la gestion et évite de corriger ensuite une déclaration erronée.
| Taux | Logique d’application |
|---|---|
| 20 % | Taux normal pour de nombreuses opérations non spécifiques |
| 10 % | Cas intermédiaires selon la nature du produit ou du service |
| 5,5 % | Taux réduit pour certaines opérations agricoles et alimentaires |
Exemple concret : un produit agricole brut comme un grain de céréale ne suit pas toujours la même logique qu’un produit transformé comme une confiture de fruit. Une prestation de récolte peut relever d’un autre taux qu’une vente de marchandise. Cette application différenciée oblige à regarder la règle fiscale avant l’émission de facture, surtout si vous gérez plusieurs activités en parallèle.
Pourquoi le régime agricole demande de la vigilance
Le régime agricole demande de la vigilance parce qu’un même exploitant peut vendre, transformer et faire intervenir un prestataire extérieur. Dans ce contexte, la gestion comptable devient plus sensible, car le taux applicable change selon l’opération. Une déclaration mal ventilée peut créer un écart de remboursement ou de reversement. Pour simplifier, il faut contrôler le produit, la prestation et le document comptable avant toute saisie.
Un exemple fréquent concerne le produit brut vendu directement à la coopérative, puis un autre lot traité en prestation. Le régime agricole ne fonctionne pas comme un bloc unique : il sépare les cas selon le taux et la nature de l’application. Cette règle évite les confusions, mais elle exige un suivi précis des factures et des écritures. En pratique, une gestion claire protège votre trésorerie et limite les régularisations.
Quels travaux à façon relèvent d’un taux réduit ?
Les travaux à façon en agriculture relèvent souvent d’un taux réduit quand il s’agit d’une prestation réalisée pour le compte d’un exploitant, avec un matériel adapté et une opération directement liée à la terre ou à la récolte. Une entreprise de travaux agricoles peut intervenir pour moissonner, semer ou épandre, mais le taux dépend toujours du cas exact. Le travail doit être analysé selon sa matière, sa finalité et le service rendu. C’est là que la vigilance compte, car deux opérations proches peuvent recevoir un traitement différent.
Dans la pratique, il faut noter qu’un travail agricole à façon ne se confond pas avec une simple vente de matériel ou une prestation générale. Le taux réduit s’applique surtout quand l’entreprise réalise une opération de champ pour l’exploitant, avec une terre, une matière ou un matériel clairement identifiables. Cette logique simplifie la lecture, mais elle reste stricte dans son application.
Définir le travail à façon sans confusion
Le travail à façon désigne une opération agricole réalisée par une entreprise pour le compte d’un exploitant, sans transfert de propriété du produit final. Moisson, semis, labour, épandage, ensilage et récolte sont des cas typiques. Le service porte sur le travail lui-même, pas sur la vente d’un produit fini. Cette distinction est importante, car le taux ne suit pas toujours le même chemin qu’une prestation classique.
- Moisson réalisée par une ETA sur une parcelle donnée.
- Semis effectué avec le matériel du prestataire.
- Labour d’une terre avant implantation d’une culture.
- Épandage d’un intrant sur une surface agricole.
- Ensilage d’un fourrage pour l’exploitant.
- Récolte mécanisée d’un produit en fin de cycle.
Dans une mise en situation simple, une ETA facture un exploitant pour moissonner 42 hectares en Beauce : le travail est agricole, le matériel est spécialisé, et le service est réalisé pour autrui. Le taux réduit peut alors s’appliquer si la nature de l’opération le permet. Le point clé reste le même : le travail doit être analysé comme une prestation agricole précise, pas comme une vente générale.
Les critères qui font basculer le taux réduit
Le taux réduit dépend de plusieurs critères concrets : la nature de l’opération, le lien avec la terre, le rôle du matériel et le statut de l’entreprise. Si le travail concerne directement une parcelle agricole et qu’il est réalisé pour un exploitant, le taux peut basculer vers le réduit. Si l’opération devient plus générale ou sort du champ agricole, le taux change. Cette règle permet de sécuriser la facturation dans les cas proches.
- Le travail doit être réalisé pour un exploitant agricole.
- L’opération doit porter sur la terre, la culture ou la récolte.
- Le matériel utilisé doit correspondre à un usage agricole.
- Le service doit rester lié à une prestation de champ.
Exemple : un épandage d’amendement sur une parcelle n’a pas la même lecture qu’un simple transport de marchandise. Dans un autre cas, le semis d’une culture peut relever du taux réduit, alors qu’une intervention technique hors exploitation suit une autre logique. Le bon réflexe consiste à comparer le cas réel avec la règle fiscale avant de facturer.
Comment distinguer les cas agricoles, forestiers et alimentaires ?
Les cas agricoles, forestiers et alimentaires se distinguent par l’origine du produit, la nature du service et le lien avec la vente. Un produit agricole vivant, un bois forestier ou une denrée alimentaire n’entrent pas toujours dans la même application de taux. La logique dépend souvent de l’origine du produit et de son état : brut, transformé ou destiné à l’alimentation humaine ou animale. Cette distinction évite de confondre un arbre sur pied, une pomme récoltée ou un produit alimentaire prêt à vendre.
Dans le secteur forestier, la règle change dès que le bois, l’arbre ou l’opération concernent l’exploitation de la forêt plutôt que la culture agricole. Le marché, la vente et l’alimentation suivent parfois des régimes proches, mais le produit reste le point de départ. Un service forestier ne se traite pas comme un service agricole, et l’application du taux dépend de cette frontière. Pour réduire les erreurs, il faut toujours remonter à l’origine du produit et au cadre de la vente.
Les différences entre agriculture et forêt
Le travail agricole porte sur les cultures, l’élevage et les opérations liées à l’exploitation de la terre, alors que le travail forestier concerne le bois, l’arbre et la gestion des peuplements. Un produit agricole comme une céréale ne suit pas la même logique qu’un produit forestier issu d’une coupe. La distinction est essentielle, car elle influence le taux, le service facturé et le régime applicable. En pratique, un chantier forestier de débardage ne se lit pas comme une moisson.
- L’agriculture concerne la terre cultivée et les productions vivantes.
- Le forestier concerne le bois, l’arbre et la gestion sylvicole.
- Le produit agricole est souvent destiné à l’alimentation ou à l’élevage.
- Le produit forestier suit une logique de marché différente.
- La vente dépend de l’origine du produit et de son état.
Exemples concrets : du bois de chauffage issu d’une coupe forestière, des arbres vendus en pépinière, ou des fruits récoltés dans une exploitation agricole. Une pomme vendue fraîche n’a pas la même lecture qu’un lot de bois, même si les deux passent par une vente. L’application du taux dépend donc de l’origine et du statut du produit, pas seulement de son usage final.
Les produits alimentaires et d’origine animale
Les produits alimentaires et d’origine animale relèvent souvent d’une logique de taux réduits quand ils sont bruts ou peu transformés. L’alimentation humaine, l’alimentation animale et certains produits vivants suivent des règles proches, mais pas identiques. Une denrée alimentaire, un fruit ou un animal destiné à la vente doit être qualifié avec précision. Le marché du frais, du brut et du transformé n’obéit pas au même schéma fiscal.
- Les denrées brutes peuvent relever d’un taux réduit.
- Les produits d’origine animale suivent une lecture spécifique.
- Les fruits frais comme la pomme sont souvent traités à part.
- L’alimentation animale peut avoir un taux distinct selon le produit.
Un produit alimentaire vendu en l’état n’est pas traité comme une préparation transformée. Une pomme cueillie dans un verger, un animal vendu à l’état vivant ou une denrée issue d’une exploitation n’entraînent pas la même application fiscale. Le régime dépend de l’origine, du niveau de transformation et du débouché humain ou animal. Voilà pourquoi il faut toujours vérifier le produit avant la vente.
Quelles règles appliquer pour la facture et la déclaration ?
La facture et la déclaration doivent reprendre le bon taux, la bonne prestation et le bon niveau de gestion comptable. Une entreprise agricole qui facture un service doit vérifier le montant HT, la TVA et le total TTC avant envoi. La logique forfaitaire peut exister dans certains cas, mais elle ne dispense jamais de contrôler l’application fiscale. Pour simplifier, un bon circuit de validation évite les écarts entre la facture émise et la déclaration soumise.
Le remboursement de TVA dépend ensuite de la qualité des écritures, du classement des opérations et du suivi comptable. Une entreprise qui mélange taux normal et taux réduit risque de soumettre une déclaration incorrecte. La règle est simple : chaque prestation doit être rattachée à son bon taux, puis contrôlée avant envoi. Cette gestion sérieuse profite à la trésorerie et limite les corrections tardives.
Sécuriser la facture avant l’envoi
La facture doit mentionner clairement le taux appliqué, la base taxable et la nature de la prestation. Avant l’envoi, l’entreprise vérifie le service rendu, le statut du client et la cohérence du montant. Une facture bien rédigée simplifie la gestion et évite les litiges. Le taux normal, le taux réduit ou le forfaitaire doivent être identifiables sans ambiguïté.
- Vérifier l’identité de l’entreprise et du client.
- Indiquer la prestation avec précision.
- Afficher le taux de TVA sans erreur.
- Contrôler la base HT et le total TTC.
- Relire les mentions obligatoires avant envoi.
- Archiver la facture pour la déclaration.
Un contrôle interne simple peut consister à faire valider la facture par une seconde personne avant soumission. Dans une exploitation de la Somme, par exemple, une double vérification a permis d’éviter une erreur de taux sur 18 factures de moisson. Cette méthode simplifie la gestion et réduit les corrections ultérieures. Le bon réflexe reste de comparer chaque ligne avec le service réellement facturé.
Déclaration, remboursement et contrôle comptable
La déclaration doit reprendre chaque taux avec exactitude, car un écart peut retarder le remboursement ou créer un rappel. Le comptable contrôle les écritures, l’entreprise vérifie les pièces et la gestion suit les flux de TVA. Dans un régime forfaitaire, les règles de calcul exigent encore plus de rigueur. Le but est de simplifier la lecture des montants tout en gardant une application correcte.
- Comparer la déclaration avec les factures émises.
- Vérifier les remboursements attendus et reçus.
- Isoler les prestations au taux réduit.
- Contrôler les écarts de TVA collectée.
- Soumettre les données après relecture comptable.
Le cas le plus fréquent reste l’erreur de taux sur une prestation agricole ou un service lié à l’exploitation. Pour simplifier, gardez une règle interne : aucun document ne part sans contrôle du taux, du produit et du libellé. Un article de procédure interne peut même rappeler les seuils, les mentions et les circuits de validation. Cette discipline sécurise le profit de l’exploitation en évitant les rectifications coûteuses.
FAQ – Questions fréquentes sur la TVA des travaux agricoles
Quel taux de TVA s’applique aux travaux agricoles à façon ?
Le taux dépend du travail réalisé, du produit concerné et du cadre de la prestation agricole. En pratique, un travail à façon peut relever d’un taux réduit, mais il faut vérifier la règle d’application avant la facture.
Une ETA doit-elle toujours facturer le taux réduit ?
Non, une ETA ne facture pas toujours le taux réduit. Le taux varie selon l’opération agricole, le service rendu et le régime applicable à la prestation.
Quelle différence entre une prestation agricole et un travail forestier ?
La prestation agricole concerne la terre, les cultures et l’élevage, tandis que le travail forestier porte sur le bois et l’arbre. Le taux et la déclaration peuvent donc changer selon le cas.
Les produits alimentaires suivent-ils le même taux que les travaux ?
Non, les produits alimentaires suivent leur propre logique. Leur taux dépend de l’origine, du niveau de transformation et de leur destination humaine ou animale.
Comment éviter une erreur de déclaration de TVA ?
Il faut contrôler le taux, la facture et la saisie comptable avant soumission. Une gestion rigoureuse et une relecture du comptable simplifient la déclaration et limitent les corrections.

Vous aimerez aussi
 Fiscalité

 Fiscalité
 Fiscalité
 Fiscalité